Domain autonomousdriving.de kaufen?
Wir ziehen mit dem Projekt
autonomousdriving.de um.
Sind Sie am Kauf der Domain
autonomousdriving.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autonomousdriving.de kaufen?
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **

Ähnliche Suchbegriffe für Restschuld
Top-Angebote
Produkte zum Begriff Restschuld:
-
Panasonic SYGIC PRO FLEET NAVIGATION UK - Navigation 3 Jahre (PCPE-SYGFUK1)Produktbeschreibung: Sygic Pro Fleet Navigation - Karten - 3 Jahre, Produkttyp: Karten, Lizenzvalidierungsfrist: 3 Jahre, Mitgelieferte Karten: Großbritannien und Nordirland119,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panasonic SYGIC PRO TRUCK NAVIGATION UK - Navigation 3 Jahre (PCPE-SYGTUK1)Produktbeschreibung: Sygic Pro Truck Navigation - Karten - 3 Jahre, Produkttyp: Karten, Lizenzvalidierungsfrist: 3 Jahre, Mitgelieferte Karten: Großbritannien und Nordirland172,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entwicklung im Konflikt, FachbücherDas Fachbuch "Entwicklung im Konflikt" bietet eine tiefgehende Analyse der transnationalen Beziehungen zwischen der Europäischen Wirtschaftsgemeinschaft (EWG) und dem Senegal. Der Autor beleuchtet die komplexen Wechselwirkungen zwischen globalen und lokalen Dynamiken und thematisiert die Herausforderungen, die sich aus der Zusammenarbeit ergeben. Insbesondere wird auf die Konflikte eingegangen, die in den Gremien der EWG in Brüssel über essentielle Fragen wie Wasserbedarf und die Preisgestaltung für senegalesische Erdnüsse diskutiert wurden. Die Studie zeigt auf, dass die EWG zwar einige Aspekte des französischen Spätkolonialismus hinter sich liess, jedoch nicht alle Probleme lösen konnte. Diese differenzierte Betrachtung der Entwicklungspolitik regt zur kritischen Auseinandersetzung mit den Auswirkungen internationaler Kooperationen an und bietet wertvolle Einblicke in die Geschichte und die politischen Strukturen der Region.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
Top-Angebote
Produkte zum Begriff Restschuld:
-
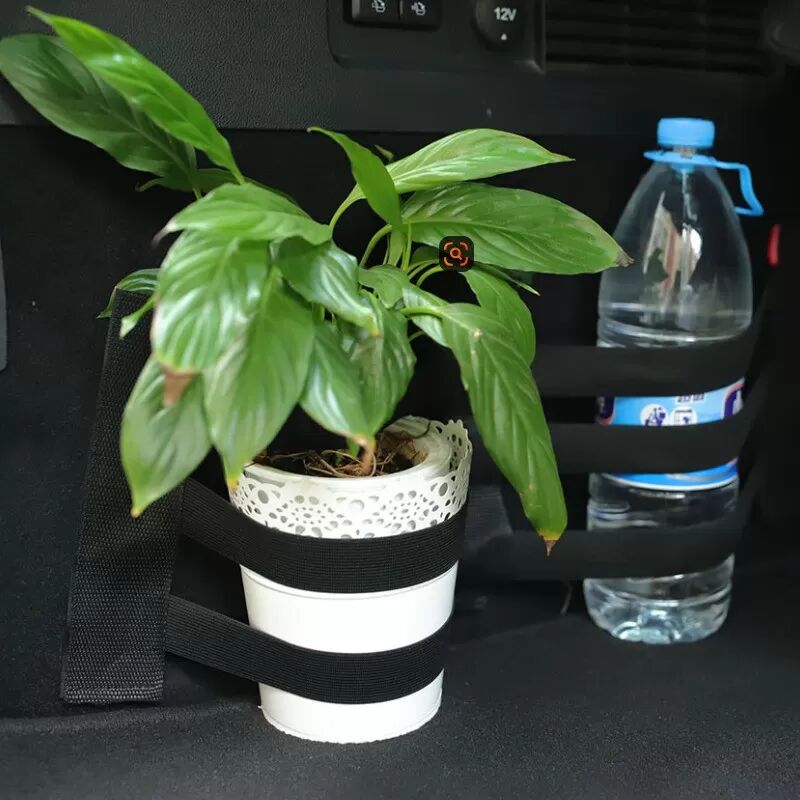
INF Verstellbares Auto Kofferraum Organizer Gepäcknetz - Ordnung und Sicherheit für Ihr Fahrzeug SVerstellbares Auto Kofferraum Organizer Gepäcknetz für Ordnung und Sicherheit. Verhindert Verrutschen, flexibel anpassbar, einfache Installation. Ideal für Einkäufe, Sportausrüstung und Werkzeuge. Nylon Material, Schwarz. Sichere Aufbewahrung: Dieses verstellbare Auto Kofferraum Organizer Gepäcknetz sorgt für eine sichere und ordentliche Aufbewahrung von Gegenständen in Ihrem Kofferraum. Es verhindert, dass Gegenstände während der Fahrt verrutschen oder umfallen, was nicht nur die Sicherheit erhöht, sondern auch Beschädigungen an Ihren Sachen vermeidet. Ideal für Einkäufe, Sportausrüstung, Werkzeuge und andere lose Gegenstände. Das Gepäcknetz ist kompatibel mit den meisten Automodellen und lässt sich einfach installieren und anpassen. Nutzen Sie den Kofferraum optimal aus und schaffen Sie mehr Ordnung mit diesem praktischen Organizer. Flexibel & Anpassbar: Die Flexibilität und Anpassbarkeit dieses Gepäcknetzes ermöglichen es Ihnen, den verfügbaren Platz im Kofferraum optimal zu nutzen. Dank der verstellbaren Gurte können Sie die Größe und Form des Netzes an Ihre Bedürfnisse anpassen. Egal, ob Sie kleine oder große Gegenstände transportieren, das Netz hält alles sicher an seinem Platz. Die elastischen Bänder sorgen für zusätzlichen Halt und verhindern, dass Gegenstände herausfallen. Dieses Gepäcknetz ist kompatibel mit verschiedenen Fahrzeugtypen und bietet eine vielseitige Lösung für die Organisation Ihres Kofferraums. Es ist die perfekte Ergänzung für jeden Autofahrer, der Wert auf Ordnung und Sicherheit legt. Einfache Installation: Die Installation dieses Auto Kofferraum Organizer Gepäcknetzes ist denkbar einfach und erfordert kein Werkzeug. Befestigen Sie das Netz einfach an den vorhandenen Befestigungspunkten in Ihrem Kofferraum. Die verstellbaren Gurte ermöglichen eine schnelle und unkomplizierte Anpassung an die Größe Ihres Kofferraums. Das leichte und dennoch robuste Material sorgt für eine lange Lebensdauer und eine zuverlässige Leistung. Dieses Gepäcknetz ist kompatibel mit einer Vielzahl von Fahrzeugmodellen und bietet eine praktische Lösung für die Organisation Ihres Kofferraums. Sparen Sie Zeit und Mühe bei der Installation und genießen Sie sofort die Vorteile eines aufgeräumten Kofferraums. Spezifikationen: Farbe: Schwarz Material: Nylon Größe S: Länge: 45 cm, Breite: 20 cm, Höhe: 0.5 cm Größe M: Länge: 55 cm, Breite: 20 cm, Höhe: 0.5 cm Das Paket beinhaltet: 1x Verstellbarer Auto Kofferraum Organizer Gepäcknetz10,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panasonic SYGIC PRO FLEET NAVIGATION UK - Navigation 3 Jahre (PCPE-SYGFUK1)Produktbeschreibung: Sygic Pro Fleet Navigation - Karten - 3 Jahre, Produkttyp: Karten, Lizenzvalidierungsfrist: 3 Jahre, Mitgelieferte Karten: Großbritannien und Nordirland119,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panasonic SYGIC PRO TRUCK NAVIGATION UK - Navigation 3 Jahre (PCPE-SYGTUK1)Produktbeschreibung: Sygic Pro Truck Navigation - Karten - 3 Jahre, Produkttyp: Karten, Lizenzvalidierungsfrist: 3 Jahre, Mitgelieferte Karten: Großbritannien und Nordirland172,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
-
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
Ähnliche Suchbegriffe für Restschuld
-
Entwicklung im Konflikt, FachbücherDas Fachbuch "Entwicklung im Konflikt" bietet eine tiefgehende Analyse der transnationalen Beziehungen zwischen der Europäischen Wirtschaftsgemeinschaft (EWG) und dem Senegal. Der Autor beleuchtet die komplexen Wechselwirkungen zwischen globalen und lokalen Dynamiken und thematisiert die Herausforderungen, die sich aus der Zusammenarbeit ergeben. Insbesondere wird auf die Konflikte eingegangen, die in den Gremien der EWG in Brüssel über essentielle Fragen wie Wasserbedarf und die Preisgestaltung für senegalesische Erdnüsse diskutiert wurden. Die Studie zeigt auf, dass die EWG zwar einige Aspekte des französischen Spätkolonialismus hinter sich liess, jedoch nicht alle Probleme lösen konnte. Diese differenzierte Betrachtung der Entwicklungspolitik regt zur kritischen Auseinandersetzung mit den Auswirkungen internationaler Kooperationen an und bietet wertvolle Einblicke in die Geschichte und die politischen Strukturen der Region.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Autonomes FahrenAutonomes Fahren , Rechtshandbuch , Scheinwerfer-Vorschaltgeräte & Zündgeräte > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20241027, Produktform: Kartoniert, Redaktion: Oppermann, Bernd H.~Buck-Heeb, Petra, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 712, Abbildungen: mit Abbildungen, Keyword: Fahrerassistenzsysteme; Haftungsrecht; Technik; Tesla; Unfall; interdisziplinär; selbstfahrendes Auto; teleoperiertes Fahren, Fachschema: Ordnungswidrigkeit~Strafrecht~Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr~Verkehrsrecht, Warengruppe: HC/Strafrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 737 Blätter, Länge: 240, Breite: 160, Höhe: 33, Gewicht: 1008, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
-
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
-
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.